In Umbria il credito bancario alle imprese arretra in modo marcato, segnando uno dei peggiori dati d’Italia. Secondo gli ultimi aggiornamenti della Banca d’Italia, al 31 marzo 2025 i prestiti concessi a società non finanziarie e famiglie produttrici sono scesi del 3,5% su base annua e addirittura del 5,4% nel confronto tra primo trimestre 2024 e primo trimestre 2025. Una frenata ben superiore alla media nazionale, ferma a -1%.
La contrazione reale, considerando l’inflazione annua al +1,7%, supera il -7%. Tradotto in cifre: oltre 400 milioni di euro in meno concessi rispetto all’anno precedente. Il totale del credito alle imprese umbre è infatti sceso da 7,92 a 7,5 miliardi di euro. Peggio dell’Umbria, in termini nominali, hanno fatto solo cinque regioni italiane.
Le piccole imprese pagano il prezzo più alto, con un crollo del -7,8% su base tendenziale. Il volume dei prestiti è passato da 1,84 a 1,7 miliardi di euro in dodici mesi. Al contrario, le imprese medio-grandi hanno contenuto le perdite con un calo dello 0,9%. Un divario che riflette una struttura produttiva regionale composta in larga parte da micro e piccole aziende, spesso considerate meno solide sotto il profilo del merito creditizio.
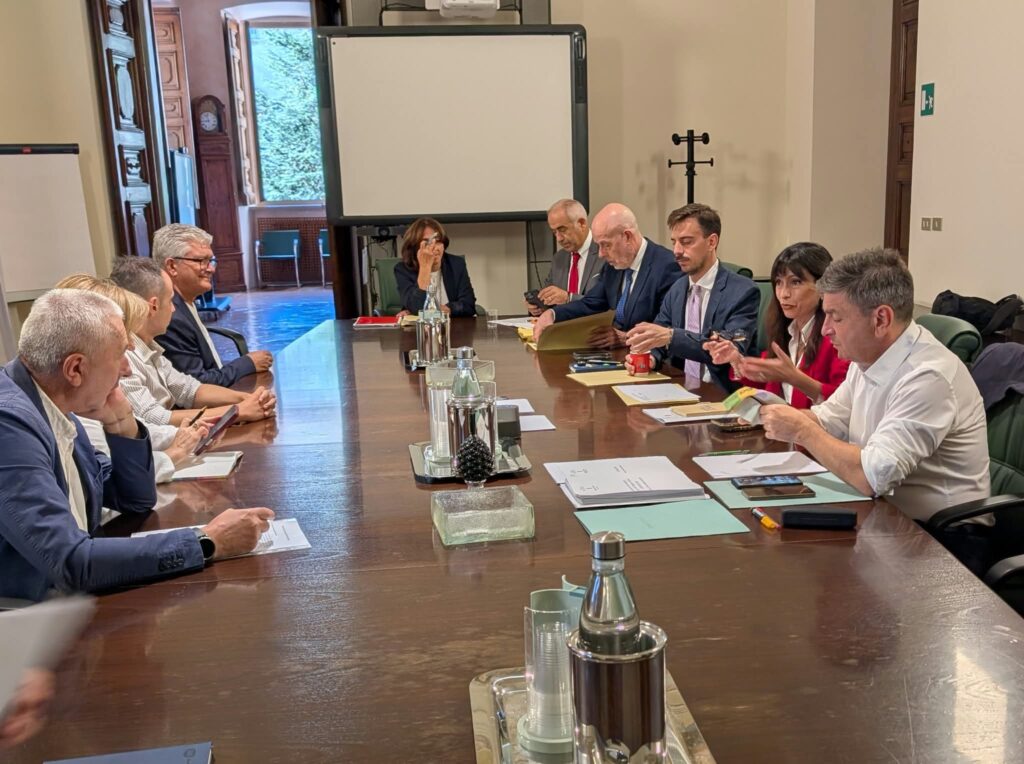
Il presidente della Camera di Commercio dell’Umbria, Giorgio Mencaroni, ha lanciato un appello: “Per invertire la rotta non basta denunciare la stretta: serve un’azione decisa, mirata e multilivello. La nostra regione non può permettersi di lasciare senza ossigeno le sue imprese più fragili”. Secondo Mencaroni, è fondamentale coinvolgere banche, istituzioni e territori in una strategia condivisa per rilanciare l’accesso al credito.
Tre le priorità indicate:
-
Rafforzare i sistemi di garanzia pubblica, semplificando l’accesso al Fondo centrale per le PMI, con particolare attenzione a microimprese, startup e aziende guidate da donne e giovani.
-
Rilanciare il ruolo della Cassa depositi e prestiti, promuovendola come partner strategico, non solo come finanziatore, attraverso strumenti come minibond, co-investimenti e piattaforme territoriali.
-
Creare nuove reti territoriali con il coinvolgimento di banche locali, consorzi fidi, Comuni, associazioni di categoria e università, per portare il credito vicino alle reali esigenze delle imprese, anche grazie all’uso dei dati per valutare meglio il merito creditizio.
Il settore delle costruzioni è quello più penalizzato, con un calo del 10,6% nominale e del 12,3% in termini reali: i finanziamenti sono passati da 707 a 632 milioni di euro. L’industria ha registrato un -5,5%, i servizi un -4,1%. Un quadro che mette in luce una dinamica settoriale fortemente negativa, aggravata dalla fine del ciclo dei tassi alti e dall’incertezza macroeconomica.
Ma perché proprio l’Umbria è tra le più colpite? Secondo gli analisti, le ragioni sono tre:
-
Le imprese medio-grandi umbre hanno accumulato liquidità durante il periodo di politiche espansive (2020-2021) e oggi, con tassi elevati, non richiedono nuovi prestiti.
-
La manifattura regionale ha ridotto gli investimenti del 9% nel 2023, frenando la domanda di credito.
-
La prevalenza di micro e piccole imprese poco patrimonializzate spinge le banche a limitare l’esposizione al rischio, aggravando la stretta creditizia proprio dove è più necessaria.
“Non si tratta di tornare a erogazioni facili o indiscriminate – avverte Mencaroni – ma di strutturare un ecosistema del credito più giusto, più reattivo e più inclusivo. Con meno burocrazia e più fiducia. Perché senza credito anche la migliore idea resta chiusa in un cassetto. E oggi, in Umbria, quel cassetto rischia di restare sbarrato a troppi”.

Seguici su
Aggiungi perugiatomorrow.it alle tue fonti preferite e ricevi i nostri contenuti in cima ai risultati di ricerca.